Ports francs : Abou Dhabi relance la bataille fiscale pour attirer les chefs-d’œuvre
Le 31 janvier 2026, le Department of Culture and Tourism d'Abou Dhabi (DCT Abu Dhabi) a annoncé le lancement d'un programme d'exonération de droits de douane sur les œuvres d'art. Ce dispositif s'inscrit dans la stratégie de l'émirat. Il vise à en faire une destination de référence pour la conservation, l'exposition et le placement de long terme d'œuvres de grande valeur. Il cible explicitement les collectionneurs, les family offices et les institutions privées.

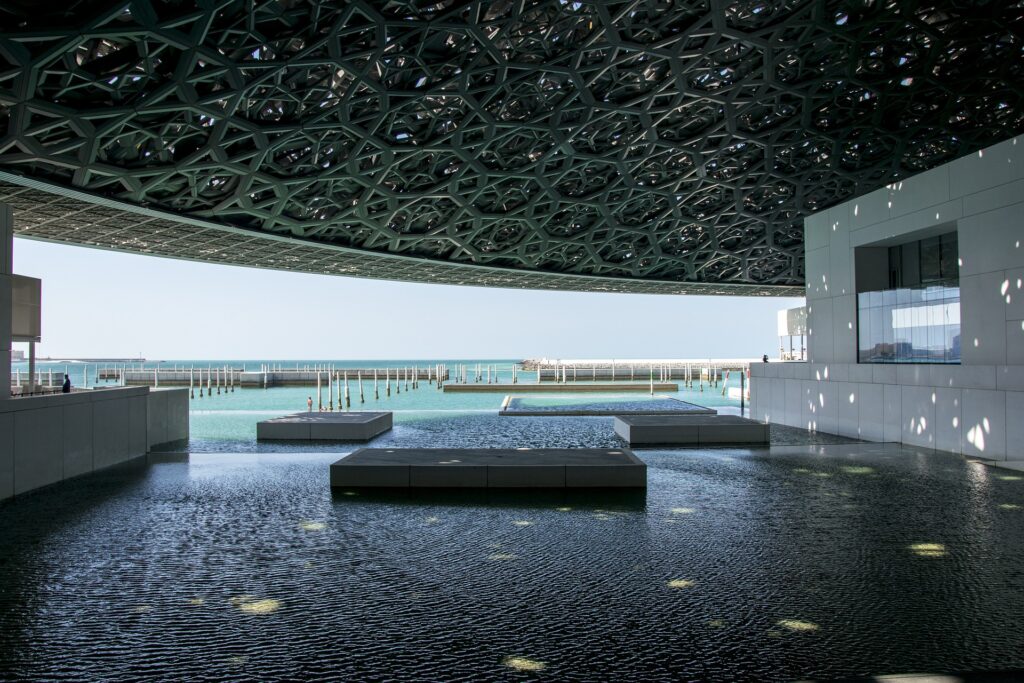
Longtemps associée aux entrepôts sécurisés de Genève, du Luxembourg ou de Singapour, l’économie des ports francs attire ainsi désormais de nouveaux centres financiers et culturels. Le principe reste identique : permettre à certains biens de circuler ou d’être conservés sous un régime douanier particulier. L’acquittement des droits et taxes à l’importation est alors différé. Mais le programme abudhabien déplace l’argument commercial. Les ports francs historiques ont longtemps bénéficié d’une réputation fondée sur la sécurité et la confidentialité offertes aux détenteurs de biens de grande valeur. Abou Dhabi met, lui, en avant la gouvernance, la traçabilité et la transparence de la propriété.
Genève, le modèle fondateur
Les Ports francs et entrepôts de Genève datent de 1888. À l’origine, ils servaient à stocker des céréales. Aujourd’hui, ils représentent plus de 100 000 m² de surfaces utiles sur leur seul site de la Praille. Un bâtiment de 10 400 m² y est entièrement dédié aux œuvres d’art, aux objets de luxe et aux grands crus, sous température et hygrométrie contrôlées.
Le principe fiscal reste simple. Tant que le bien demeure placé sous le régime douanier applicable, la TVA suisse à l’importation (taux normal de 8,1 %) et, le cas échéant, les droits de douane restent suspendus. Ces impositions deviennent exigibles lorsque les conditions de sortie de ce régime sont réunies.
Le déposant direct du bien et son propriétaire économique ne sont pas nécessairement une même personne. Une œuvre peut notamment être détenue ou administrée par l’intermédiaire d’une société ou d’un autre véhicule juridique. Cette structuration peut procurer un certain degré de confidentialité dans les relations commerciales. Elle n’exonère pas pour autant les intervenants des obligations de documentation, de traçabilité et d’identification susceptibles de s’appliquer.
L’affaire du Modigliani Nahmad
Cette confidentialité a valu à Genève plusieurs affaires retentissantes au cours de la dernière décennie. L’affaire du Modigliani de la famille Nahmad en est l’illustration la plus documentée. Un tableau spolié en 1944 à un marchand d’art juif contraint de fuir Paris fut officiellement détenu par une société panaméenne. Les Panama Papers ont contribué à révéler, en 2016, l’identité de son bénéficiaire économique. Un tribunal new-yorkais a ordonné, en avril 2026, la restitution du tableau aux héritiers d’Oscar Stettiner.
À cela s’ajoutent plusieurs saisies d’antiquités de provenance douteuse au cours de la même période. Ces épisodes ont conduit la Suisse à renforcer progressivement son cadre de contrôle depuis le milieu des années 2010. Le principe même de la suspension fiscale n’a toutefois pas été remis en cause. Il reste au cœur du modèle économique du site.
Un modèle décliné ailleurs, avec des variantes
Luxembourg Freeport
Situé à proximité de l’aéroport de Luxembourg, ce site permet de conserver des biens sous un régime douanier et fiscal suspensif. Ce régime s’applique dans les conditions prévues par le droit européen et luxembourgeois. Les marchandises y sont placées sous le contrôle des autorités douanières. Un opérateur agréé par l’Administration des douanes et accises les administre.
Singapour, Le Freeport
Ce site, installé près de l’aéroport de Changi, permet de différer le paiement de la taxe sur les biens et services (GST) et des droits éventuellement dus. Ce mécanisme s’applique sous le régime de zone franche, tant que les marchandises restent sous contrôle douanier, notamment pour les métaux précieux. En septembre 2022, l’entrepreneur du bitcoin Jihan Wu a racheté le site. Il l’a acquis auprès de son fondateur, le négociant d’art suisse Yves Bouvier, pour environ 28,4 millions de dollars.
Delaware Freeport
L’expert en logistique de l’art Fritz Dietl a ouvert cet entrepôt en 2015, aux États-Unis. Ce site ne repose pas sur le même modèle qu’un port franc européen. Son intérêt tient à l’absence de taxe générale sur les ventes dans cet État américain. Cela ne neutralise pas pour autant une éventuelle taxation ultérieure dans l’État de destination de l’œuvre.
Hong Kong et Hainan : deux régimes territoriaux
Hong Kong
Le territoire a hérité de son statut de port franc colonial en 1842. Il n’applique pas de TVA. Il ne perçoit de droits que sur un nombre restreint de catégories de produits : alcools forts, tabac, hydrocarbures, alcool méthylique. Cette règle s’applique à l’échelle de tout le territoire, et non d’un simple entrepôt. C’est un cas à part parmi les régimes présentés ici.
Hainan
Depuis le 18 décembre 2025, l’île applique un régime douanier spécial, distinct du reste du territoire chinois. Le champ des marchandises pouvant bénéficier d’un régime de droits de douane nuls a été étendu à environ 74 % des lignes tarifaires. Ce dispositif reste sous réserve des conditions prévues par la réglementation applicable. C’est un modèle porté directement par l’État plutôt que par un opérateur privé.
Ces dispositifs reposent sur des mécanismes juridiques différents. Certains permettent de placer temporairement des biens sous un régime douanier suspensif. D’autres tirent leur attractivité d’une fiscalité locale structurellement faible. Leur point commun réside dans la possibilité de différer, réduire ou éviter certaines impositions liées à l’importation. Ce qui varie, c’est l’intensité des contrôles et le degré de transparence exigé des détenteurs. Cette différence devient elle-même un argument concurrentiel, comme le montre le pari fait par Abou Dhabi.
Le programme d’Abou Dhabi, en détail
Le dispositif s’adresse aux œuvres d’une valeur minimale de 10 millions de dirhams, environ 2,5 millions d’euros. Selon plusieurs sources spécialisées en gestion de patrimoine, le programme exonère les droits de douane standard de 5 % applicables aux Émirats arabes unis. La TVA à l’importation, également fixée à 5 % dans le régime fiscal émirati, reste en revanche due, tout comme les autres taxes éventuellement applicables.
L’œuvre doit rester sur le territoire d’Abou Dhabi pendant une durée minimale de trois ans. Une autorisation exceptionnelle d’exportation temporaire, soumise à un comité dédié, reste possible. Passé ce délai, les collectionneurs bénéficient d’une fenêtre d’exportation de six mois.
L’éligibilité repose sur un dossier documentaire strict. Il faut fournir un rapport d’expertise indépendant confirmant le seuil de valeur, une licence d’exportation et des documents de transport attestant de la conformité douanière. Saood Abdulaziz Al Hosani, sous-secrétaire du DCT Abu Dhabi, a présenté le programme comme l’expression d’une vision culturelle. Il la fonde sur la gouvernance, l’expertise scientifique et une supervision rigoureuse.
Un avantage fiscal, sous conditions
Pour une œuvre atteignant le seuil minimal de 10 millions de dirhams, l’exonération du droit de douane représente potentiellement un avantage financier substantiel. Son montant exact dépend toutefois du traitement douanier et fiscal précis applicable à l’importation de l’œuvre. Il dépend notamment de la base sur laquelle la TVA à l’importation elle-même est calculée.
Cet avantage a par ailleurs une contrepartie. Il suppose un engagement de présence physique de trois ans sur le territoire. Il suppose aussi un ensemble d’exigences documentaires et opérationnelles propres au programme abudhabien. Cette logique le distingue des régimes de stockage sous douane traditionnels. Leurs conditions de conservation et de sortie varient sensiblement d’une juridiction à l’autre.
Au-delà de l’exonération elle-même, le dispositif prévoit des avantages non financiers. Les œuvres éligibles peuvent bénéficier d’une visibilité accrue via des études savantes ou des expositions organisées. Le DCT Abu Dhabi précise que d’autres services opérationnels viendront compléter le programme dans les mois suivant son lancement. Cette approche tranche avec la logique historique des ports francs. Ceux-ci ont d’abord été pensés comme des lieux de stockage neutre, plutôt que comme des vitrines culturelles actives.
La bascule vers la transparence : une nouvelle forme de concurrence
C’est là l’angle le plus intéressant de cette annonce. C’est aussi le point de comparaison le plus net avec le modèle genevois. Le contraste avec les modèles historiques tient toutefois moins à l’existence de règles de conformité. Les ports francs européens ont eux aussi renforcé leurs obligations depuis plusieurs années. Il tient surtout à la manière dont ces exigences sont mises en avant.
Là où la sécurité et la confidentialité ont longtemps constitué des arguments majeurs du secteur, Abou Dhabi fait un choix différent. L’émirat fait de la gouvernance, de la provenance et de la documentation des œuvres un élément explicite de son positionnement. Il les intègre au cadre documentaire et opérationnel entourant le programme.
Cette évolution illustre une tension plus large. L’avantage fiscal reste un élément central de l’économie du stockage de l’art. Mais la provenance des œuvres, leur traçabilité et les risques juridiques ou réputationnels qui y sont associés occupent une place croissante dans les décisions des collectionneurs, institutions et intermédiaires du marché.
Conclusion
Le programme lancé par Abou Dhabi en janvier 2026 ne relève pas d’un simple ajustement fiscal. Il illustre une évolution de la concurrence entre les grandes places de conservation et de circulation des œuvres d’art. Genève, Luxembourg et Singapour ont chacun développé, selon leur propre cadre juridique, des infrastructures combinant sécurité, efficacité logistique et avantages liés aux régimes douaniers ou fiscaux applicables. Abou Dhabi y ajoute une promesse de gouvernance, de documentation et de traçabilité.
Reste à savoir si ce positionnement parviendra à déplacer une part significative des flux mondiaux d’œuvres d’art. Il pourrait aussi rester avant tout un signal adressé aux collectionneurs internationaux. Une évolution se dessine néanmoins. Dans un marché où la provenance des œuvres est devenue un enjeu important, l’attractivité d’une juridiction ne semble plus reposer uniquement sur le niveau des droits et taxes applicables. Elle repose aussi sur sa capacité à concilier avantages économiques, sécurité juridique et exigences croissantes de transparence.