La dette française ou le tonneau des Danaïdes
Depuis des siècles, les États empruntent pour rembourser ce qu’ils ont déjà emprunté, et le tonneau ne se vide jamais tout à fait. Ce qui pèse aujourd’hui sur la France, ce sont les intérêts qui s’en échappent chaque année, et leur flot grossit.
La dette souveraine, un tonneau percé par nature
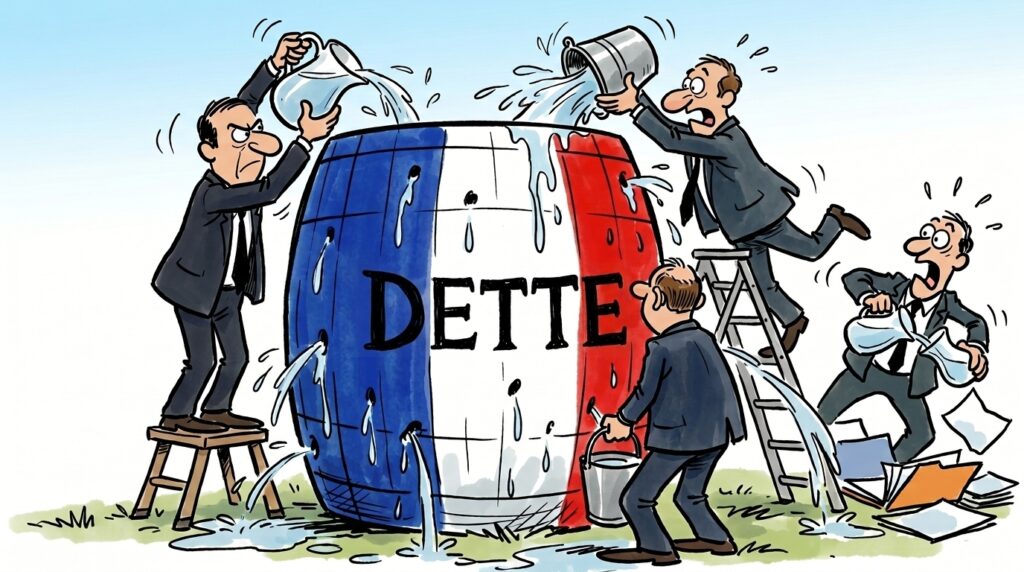
Dans la mythologie grecque, les Danaïdes furent condamnées à verser de l’eau dans un tonneau sans fond. On trouverait difficilement meilleure image de la dette souveraine. Un État rembourse rarement ce qu’il doit. Lorsqu’une obligation arrive à échéance, l’Agence France Trésor en émet une autre pour honorer la première, et le cycle recommence. Une large part des 340 milliards d’euros que l’État français prévoit d’emprunter en 2027, montant inédit, servira d’abord à cela. Le Royaume-Uni en offre une illustration presque romanesque. Il a émis des rentes perpétuelles, les consols, dès le milieu du XVIIIe siècle, et n’a soldé les dernières qu’en 2015, certaines portant encore la trace de la bulle des mers du Sud de 1720.
Ce mécanisme n’a rien d’une faute. Une obligation réunit un émetteur, qui a besoin de liquidités, et un investisseur, qui accepte de les lui avancer contre un intérêt. Un État en déficit doit bien trouver de quoi payer ses enseignants, ses retraites et ses routes, et l’emprunt demeure le moyen le plus simple d’y parvenir. Les investisseurs s’y prêtent volontiers, car ils parient sur la permanence. Un pays dont l’histoire se compte en siècles a peu de chances de disparaître avant l’échéance d’une obligation à trente ans.
Seulement, si le capital se refinance aisément, les intérêts, eux, se paient chaque année sur les recettes publiques. En 2027, la France devrait consacrer 72,9 milliards d’euros à la seule charge de sa dette, davantage que les 64 milliards prévus pour l’Éducation nationale, hors pensions. Cet argent ne bâtit ni école ni hôpital, et une part importante quitte le territoire, puisque les non-résidents détenaient 54,6 % de la dette publique à long terme fin 2025. Il faut toutefois nuancer. Cette demande étrangère aide aussi à contenir les taux, et le destinataire final des intérêts reste difficile à identifier. Tant que la confiance demeure, la mécanique tourne sans heurt. Elle se grippe lorsque la croissance cale et que les marchés deviennent plus frileux.
L’engrenage des taux
Le prix d’une obligation et son rendement évoluent en sens inverse. Quand les investisseurs doutent, ils vendent, le prix recule et le rendement à l’échéance, ce yield to maturity que scrutent les salles de marché, s’élève. Le 6 octobre, l’OAT à dix ans offrait 4,85 %, soit 140 points de base de plus que le Bund allemand et davantage que la dette italienne, à 4,61 %. Un titre de l’État vit en moyenne huit ans et demi, si bien que les emprunts souscrits à taux quasi nuls dans les années 2010 cèdent la place, un à un, à des emprunts bien plus onéreux. Pour l’ensemble des administrations publiques, la facture d’intérêts passerait ainsi de 79,2 à 91,2 milliards d’euros entre 2026 et 2027.
S’enclenche alors un cercle vicieux. Des intérêts plus lourds creusent le déficit, le déficit appelle de nouvelles émissions, et ces émissions inquiètent des marchés qui réclament des taux plus élevés encore. Les économistes ramènent cette spirale à une comparaison élémentaire. Tant que le taux payé sur la dette dépasse la croissance de l’économie, le poids de la dette augmente de lui-même, quand bien même le budget serait à l’équilibre hors intérêts. Or le PIB n’a pas progressé entre avril et juin. Malgré un effort budgétaire important, la dette devrait encore passer de 119,3 % à 121,7 % du PIB l’an prochain.
À gauche, la tentation du brasier
Pour briser ce cercle, Jean-Luc Mélenchon propose d’annuler la fraction de la dette que la Banque de France détient au nom de l’Eurosystème, environ 18 % du total. Il a résumé son intention d’une formule sans détour, en proposant de « foutre au feu » ces titres. L’idée n’a rien d’extravagant sur le papier. Une banque centrale peut survivre à des pertes, et des économistes comme Laurence Scialom ont défendu une annulation partielle, adossée à des investissements dans la transition écologique. L’économie, après tout, n’est pas une science dure. Ses lois relèvent moins de la gravitation que de la convention, et une convention peut se réécrire. Le droit européen, lui, demeure néanmoins ferme sur ce sujet. L’article 123 du traité sur le fonctionnement de l’Union européenne interdit à la banque centrale de financer les États, et Christine Lagarde a jugé qu’une telle annulation violerait le traité.
L’objection décisive à la politique du brasier porte un nom, l’aléa moral. Si Paris obtenait l’effacement d’une partie de sa dette, pourquoi Rome, Athènes ou Lisbonne s’en priveraient-elles ? Une part du coût retomberait sur les pays qui ont consenti des efforts. Chaque prêteur apprendrait surtout qu’une signature souveraine peut se renier, et facturerait désormais ce risque. Si tous les États pouvaient effacer leur ardoise, plus personne ne voudrait leur prêter, et l’instrument qui les fait vivre depuis des siècles cesserait de fonctionner. Sébastien Lecornu voit dans cette confiance « l’actif le plus précieux du pays ». Il n’a sans doute pas tort.
À droite, le refrain de l’austérité
En face, une autre réponse revient avec la régularité d’un métronome. Il faudrait couper, puis couper encore. En décembre 1965, face à Michel Droit, le général de Gaulle raillait ceux qui pouvaient « sauter sur sa chaise comme un cabri » en répétant le mot Europe. Le mot austérité se prête au même exercice. L’exigence de sérieux budgétaire reste légitime, car chaque hausse du spread se paie en milliards. La rigueur a pourtant ses limites. Le budget 2027 prévoit 54 milliards d’euros d’effort, et la dette continuera malgré tout de croître. Réduire trop vite les dépenses dans une économie atone pèse sur la croissance, donc sur les recettes, donc sur la capacité à servir les intérêts.
Le temps long des cycles
Il faut sans doute prendre un peu de hauteur. En 1862, Clément Juglar décrivait déjà des cycles d’investissement de sept à onze ans, faits d’essors et de reflux. La France a connu des heures bien plus sombres. Au lendemain de la guerre d’Indépendance américaine, intérêts et remboursements engloutissaient 41 % des dépenses de la monarchie, et la crise financière précipita la convocation des états généraux. En 1797, le Directoire répudia les deux tiers de ses engagements, lors de la banqueroute des deux tiers. Après Sedan, le pays dut verser cinq milliards de francs or à l’Allemagne. Il les leva par deux emprunts si largement souscrits que l’indemnité fut réglée avant l’échéance prévue, et les dernières troupes allemandes quittèrent le territoire en septembre 1873. Chaque fois, la France s’est relevée. Il faudra peut-être se serrer la ceinture quelque temps, puis le ciel s’éclaircira. Le drame n’est pas écrit. Nous verrons le 23 octobre ce qu’en pense Moody’s.